
Com dados errados sobre relação de pai, padrasto e parceiro, vídeo engana sobre pagamento de pensão

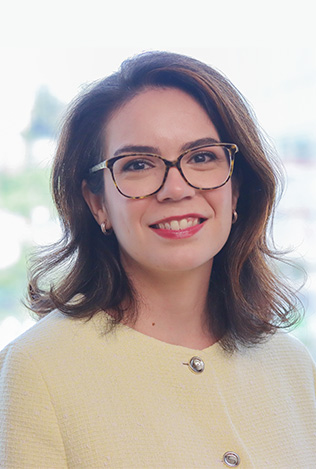
Em reportagem ao ESTADÃO, a advogada Samantha Teresa Berard Jorge fala sobre a falsa afirmação de que as leis brasileiras obrigam padrastos a pagar pensão aos filhos de mulheres com quem se relacionam.

“Não tem previsão na legislação de que um padrasto é obrigado a pagar pensão para o enteado. Eu acho que ele [o autor do vídeo] está confundindo o padrasto com o pai socioafetivo”, explica Samantha.

Confira a íntegra em https://www.estadao.com.br/estadao-verifica/padrasto-paga-pensao-alimenticia-enganoso/
Publicações relacionadas

Briganti Advogados no Encontro da ATVOS 2025

Ontem (27/11), o Briganti Advogados esteve presente no evento da ATVOS, em Campo Grande (MS), em uma participação especial com a Troon Capital. Samantha Jorge, ao lado de João Ortiz, palestrou sobre Sucessão no Agro, compartilhando estratégias práticas e jurídicas para a continuidade de empreendimentos rurais em um setor que segue em expansão e transformação. O evento reuniu arrendatários, produtores rurais e lideranças do setor do agro, e contou com a presença do Governador do Mato Grosso do Sul. Agradecemos à ATVOS, ao seu CEO…

Redução da jornada de trabalho volta à pauta do Congresso Nacional

A redução da jornada de trabalho voltou ao centro do debate legislativo — e pode representar uma das mudanças mais relevantes nas relações de trabalho dos últimos anos. Com PECs em tramitação propondo a redução para 36 horas semanais e o fim da escala 6×1, além da sinalização do Governo sobre um possível Projeto de Lei, o tema ganha força em um cenário político estratégico e com potenciais impactos diretos para empresas e trabalhadores. Mas quais são as diferenças entre as propostas? O que pode…

Novo Decreto Executivo impõe limites mais gravosos à dedução do IRPJ com vale-refeição

O Programa de Alimentação do Trabalhador tem como objetivo proporcionar uma melhora nas condições nutricionais e de saúde dos trabalhadores brasileiros, instituído pela Lei 6.321/76, que dispõe sobre a possibilidade de dedução do lucro tributável da empresa, para fins de imposto de renda, equivalente ao dobro das despesas realizadas no período a este título. Inicialmente, a Lei nº 6.321 estabeleceu um limite para a referida exclusão, limitando a 5% do lucro tributável do exercício, tendo sido alterado posteriormente pela Lei nº 9.532/1997 ao teto de…