Alteradas alíquotas internas do ICMS de diversos Estados

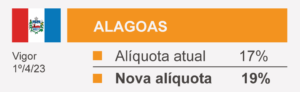
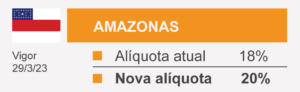
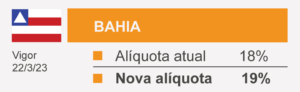
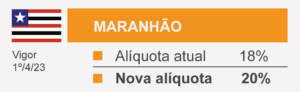
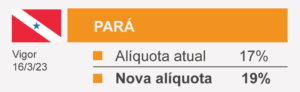
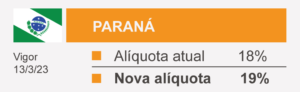
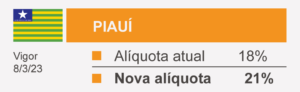
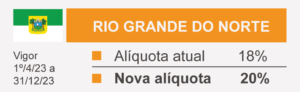
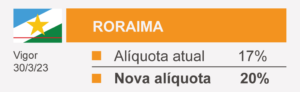
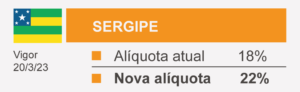
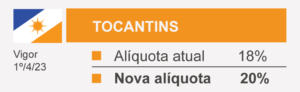
Foram registrados aumentos na alíquota interna do Imposto sobre Operações relativas à Circulação de Mercadorias (ICMS) para diversos Estados do país. As datas de vigências são variáveis.

Tais alterações têm um efeito direto sobre as organizações de áreas diferentes que negociam com esses Estados, tendo em conta a quantificação do DIFAL e do ICMS-ST. As empresas precisam regular as regras de cálculo do ICMS nos seus sistemas de gestão, especialmente, para as questões de custos e faturamento.

Veja no quadro abaixo:
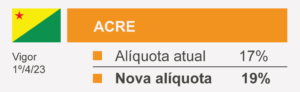


* Clique no estado para acessar a base legal.

Publicações relacionadas

MP 932/2020 – Redução de alíquotas do “Sistema S” e a Guerra de liminares – desconto mantido pelo STF

No último dia 1º/04/2020 entrou em vigor a MP 932/20 editada pelo Governo Federal que reduziu em 50% as alíquotas das contribuições ao “Sistema S” (SEBRAE/SESI/SENAI/SESC/SENAC/SEST/SENAT/SESCOOP/SENAR) durante 3 meses (competências de abril, maio e junho) com o intuito de trazer algum alívio financeiro aos contribuintes por conta do caos no cenário econômico decorrente da pandemia da COVID-19 Com a publicação da medida provisória, teve início uma guerra de liminares provocada pelo ajuizamento de uma ação judicial pelo SESC e SENAC do Distrito Federal (Ação Ordinária…

Articulação política gera receios sobre reforma tributária

Nesta terça-feira (6), foi apresentado o relatório com as principais diretrizes da reforma tributária pelo deputado e relator Aguinaldo Ribeiro (PP-PB). Gustavo de Toledo Degelo explica o que deve mudar considerando as novas diretrizes da reforma tributária, além dos pontos positivos e negativos do relatório do grupo de trabalho da Câmara dos Deputados destinado a analisar e debater a PEC 45/2019, emitido. Leia mais em: https://investnews.com.br/economia/articulacao-politica-gera-receios-sobre-reforma-tributaria

Crédito de PIS/Cofins sobre o custo de aquisição e a IN 1.911/2019

Na apuração não-cumulativa do PIS/Cofins, os contribuintes a ela sujeitos podem apurar créditos correspondentes à aplicação das respectivas alíquotas sobre determinados custos, para serem descontados do que for apurado, no mesmo período, a título de PIS/Cofins. Para a apuração dos créditos o legislador adotou o critério de listar os bens e serviços capazes de gerar crédito e os atrelou a determinadas atividades, assim como ao modo de produção no que se atine ao insumo. As Leis 10.637, de 2002, e 10.833, de 2003, que instituíram a…
Briganti

Privacy Overview

This website uses cookies so that we can provide you with the best user experience possible. Cookie information is stored in your browser and performs functions such as recognising you when you return to our website and helping our team to understand which sections of the website you find most interesting and useful.