
Alteração dos prazos e pisos de obrigatoriedade relativos à atualização anual do RDE-IED e DEF de empresas receptoras de investimento estrangeiro

De acordo com a Lei nº 14.286, de 29 de dezembro de 2021, e as Resoluções BCB nº 278, e nº 281, ambas de 31 de dezembro de 2022, as declarações econômico-financeiras trimestrais e os quadros societários anuais passaram a ser unificados, devendo ser prestadas de forma trimestral, anual e quinquenal, de acordo com o volume total de ativos da pessoa receptora dos investimentos estrangeiros.

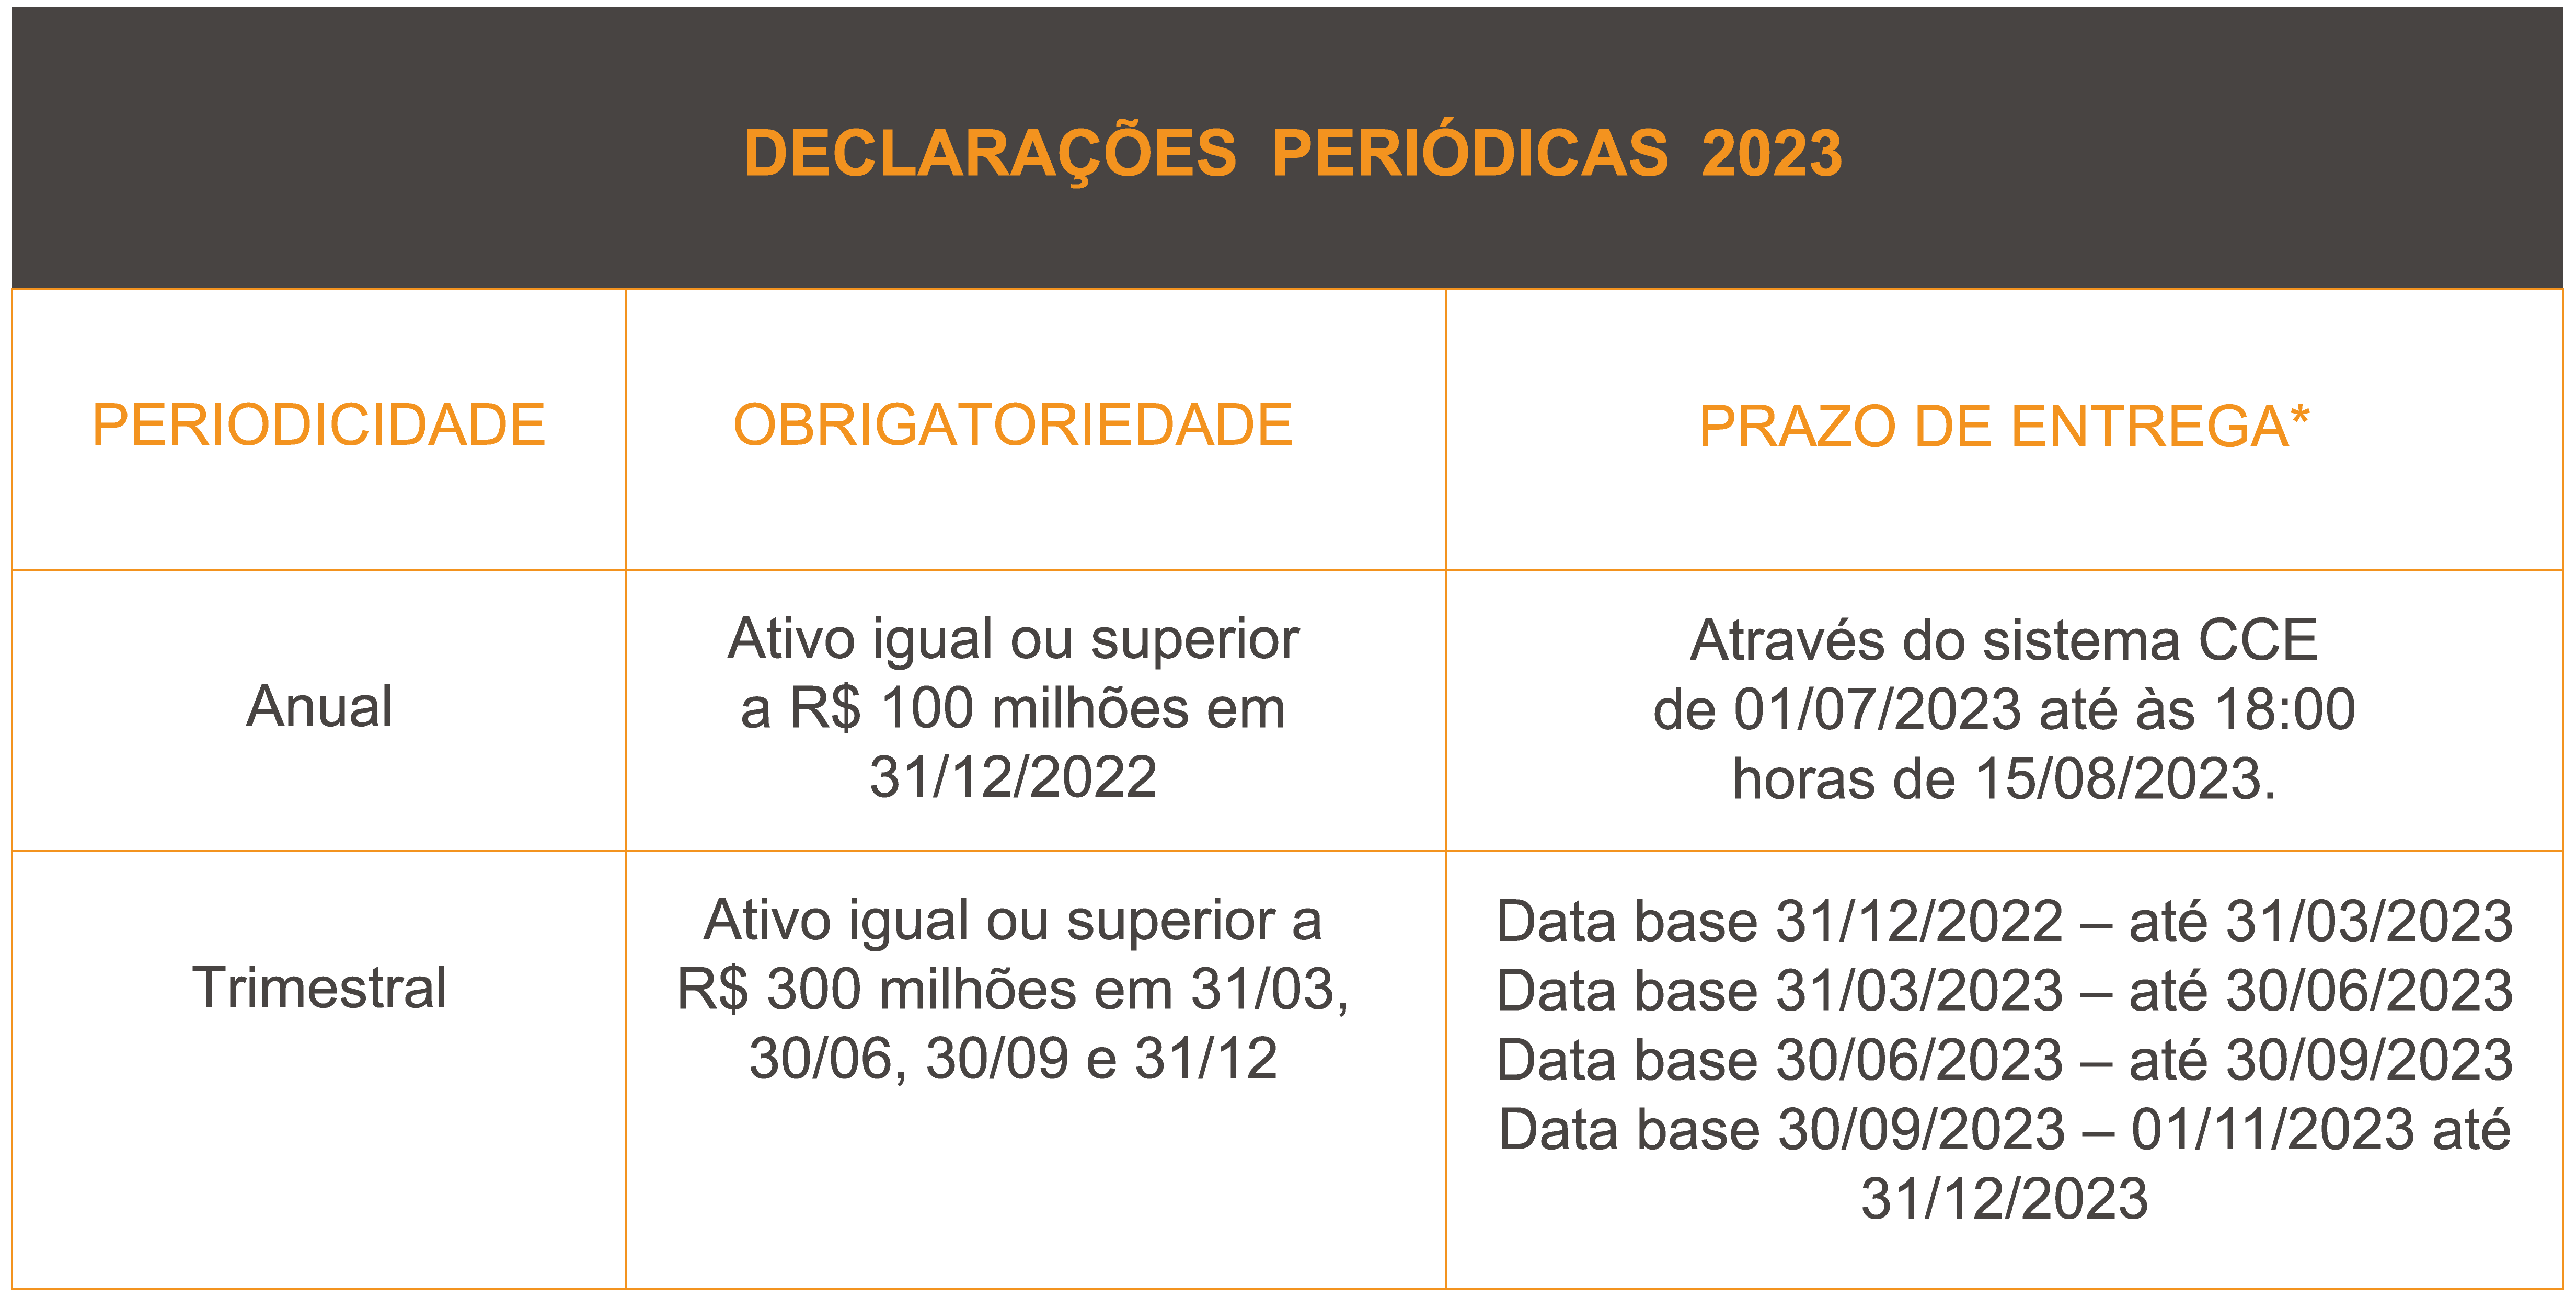
Houve alteração em relação ao piso declaratório para a atualização anual do SCE-IED (antigo RDE-IED). Antes, toda empresa com investimento estrangeiro era obrigada a realizar a atualização anual, e a partir de 31/12/2022, a atualização anual deve ser realizada apenas pelas empresas com ativo igual ou superior a R$ 100 milhões de reais, ficando as empresas com ativo menor que R$ 100 milhões de reais obrigadas a realizar apenas a declaração quinquenal.

Já para as empresas obrigadas a realizar a atualização periódica trimestral tiveram a obrigatoriedade mantida para empresas com ativo igual ou superior a R$ 300 milhões de reais na data base.

Abaixo, resumo com as declarações periódicas, obrigatoriedade e prazo de entrega para o exercício de 2023:
 

A não entrega ou atraso, e o fornecimento de informações incompletas, falsas ou incorretas sujeita os responsáveis a suspensão no sistema RDE-IED, impedindo a contratação de câmbio com natureza própria de investimento estrangeiro direto, e a aplicação de multa que pode chegar ao valor de R$ 250.000,00 (duzentos e cinquenta mil reais), conforme disposto nas Leis nº 12.286/21, 13.506/2017, e na Resolução BCB nº 131/21.

O Briganti Advogados se coloca à disposição para quaisquer esclarecimentos que se fizerem necessários sobre o tema, bem como para auxiliá-los na entrega das declarações periódicas ao Banco Central do Brasil.

Publicações relacionadas

Fim do direito a dedução dos 15 dias de salário do afastado por COVID-19

O e-Social divulgou nota sobre o fim do direito de dedução dos primeiros 15 dias de afastamento em razão de contaminação pelo COVID-19, encerrando no período de apuração 06/2020 a compensação desta rubrica, prevista na Nota Orientativa nº 21/2020 do e-Social. A Lei nº 13.982/2020, artigo 5º, autorizava as empresas a deduzirem de suas contribuições devidas à Previdência Social os valores pagos em relação aos 15 primeiros dias de salário do trabalhador afastado por enfermidade causada pelo Covid-19. A partir da competência 07/2020, as deduções…

Moro fora do Brasil, mas ainda tenho rendimentos aqui. Como sei se preciso declarar como residente ou não?

A dúvida é comum: quem mora fora do Brasil, mas ainda tem rendimentos aqui, precisa declarar imposto de renda como residente ou não-residente? No vídeo de hoje, a advogada Bruna Fagundes e a consultora Daniela Sato, especialistas em Direito Tributário, explicam em quais situações você ainda é considerado residente fiscal pela Receita Federal, e como a entrega da comunicação e da declaração de saída definitiva impactam diretamente a sua obrigação de entregar a declaração de ajuste anual do imposto de renda. Elas também comentam sobre…

A nova Lei de Licitações e Contratos no STF

O período de uso facultativo da nova Lei de Licitações e Contratos (14.133/2021) perdurou dois anos e se encerrava em 1º de abril último, de 2023, de modo que a partir desta data — respeitada a modulação nos casos com publicação do edital até 31/12/2023 —, como decidiu recentemente o TCU (Tribunal de Contas da União), a Lei 8.666/93 será integralmente derrogada. A nossa advogada Cível, Bruna Trajano, em artigo para o Conjur explica o cenário. Confira a notícia completa aqui.
Briganti

Privacy Overview

This website uses cookies so that we can provide you with the best user experience possible. Cookie information is stored in your browser and performs functions such as recognising you when you return to our website and helping our team to understand which sections of the website you find most interesting and useful.