
Reforma tributária e os impactos no Planejamento Patrimonial e Sucessório: Resumo

A Reforma Tributária trouxe mudanças significativas para o planejamento patrimonial e sucessório, impactando desde o aumento da alíquota progressiva do ITCMD até a tributação de bens no exterior. Além disso, questões como o cálculo do valor de mercado sobre bens móveis e imóveis e a ausência de tributação no VGBL e PGBL reforçam a importância de revisar as estratégias de sucessão.

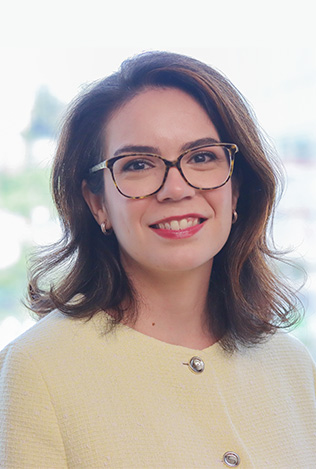
No vídeo de hoje, Samantha Teresa Berard Jorge, head da área de Family Office do Briganti Advogados, explica como essas mudanças afetam o planejamento patrimonial e sucessório e por que manter essas estruturas atualizadas é essencial para garantir segurança e eficiência tributária.

Confira o vídeo aqui.
Publicações relacionadas

MP 936, últimos acontecimentos, e STF com a terceirização

O Senado aprovou a conversão em lei da Medida Provisória 936, a qual trata, entre outros temas, da redução da jornada e salário, bem como da suspensão do contrato de trabalho. O texto final foi para análise do Presidente da República que deverá sancionar e, eventualmente, vetar algum artigo específico. Na sua grande maioria, o texto originário da MP foi mantido. Um ponto que merece destaque é: prazo. A suspensão do contrato poderá ocorrer por até 60 e a redução de salário e jornada por…

TST inclui reflexos das horas extras nos RSR/DSR no cálculo de férias, 13º salário, aviso prévio e FGT

Desde o dia 20 de março o valor do descanso semanal remunerado decorrente das horas extras também deverá compor o cálculo de férias, 13º salário, aviso prévio e FGTS. Este é o entendimento do Tribunal Superior do Trabalho (TST) que estabeleceu a nova regra e reformou entendimento anterior segundo o qual isso caracterizaria duplicidade de pagamento. A tese nova trará impacto para todas as empresas que pagam, habitualmente, horas extras, já que o incremento da integração das horas extras nos descansos/repousos semanais remunerados (RSR/DSR) deverá…

Prazo para entrega da Declaração de Informações Econômico-Financeiras (DEF) trimestral encerra dia 30 de junho

As empresas receptoras de investimento estrangeiro, com patrimônio líquido e total do ativo igual ou superior a R$ 250 milhões, devem atualizar, até 30 de junho deste ano, as informações prestadas no sistema RDE-IED, referente à data-base 31 de março de 2022. Para tais empresas, a DEF deverá ser entregue trimestralmente, conforme datas abaixo, relativas a 2022: Até 30 de junho, referentes à data-base de 31 de março; Até 30 de setembro, referentes à data-base de 30 de junho; Até 31 de dezembro, referentes à…
Briganti

Privacy Overview

This website uses cookies so that we can provide you with the best user experience possible. Cookie information is stored in your browser and performs functions such as recognising you when you return to our website and helping our team to understand which sections of the website you find most interesting and useful.