
Alteração dos prazos e pisos de obrigatoriedade relativos à atualização anual do RDE-IED e DEF de empresas receptoras de investimento estrangeiro

De acordo com a Lei nº 14.286, de 29 de dezembro de 2021, e as Resoluções BCB nº 278, e nº 281, ambas de 31 de dezembro de 2022, as declarações econômico-financeiras trimestrais e os quadros societários anuais passaram a ser unificados, devendo ser prestadas de forma trimestral, anual e quinquenal, de acordo com o volume total de ativos da pessoa receptora dos investimentos estrangeiros.

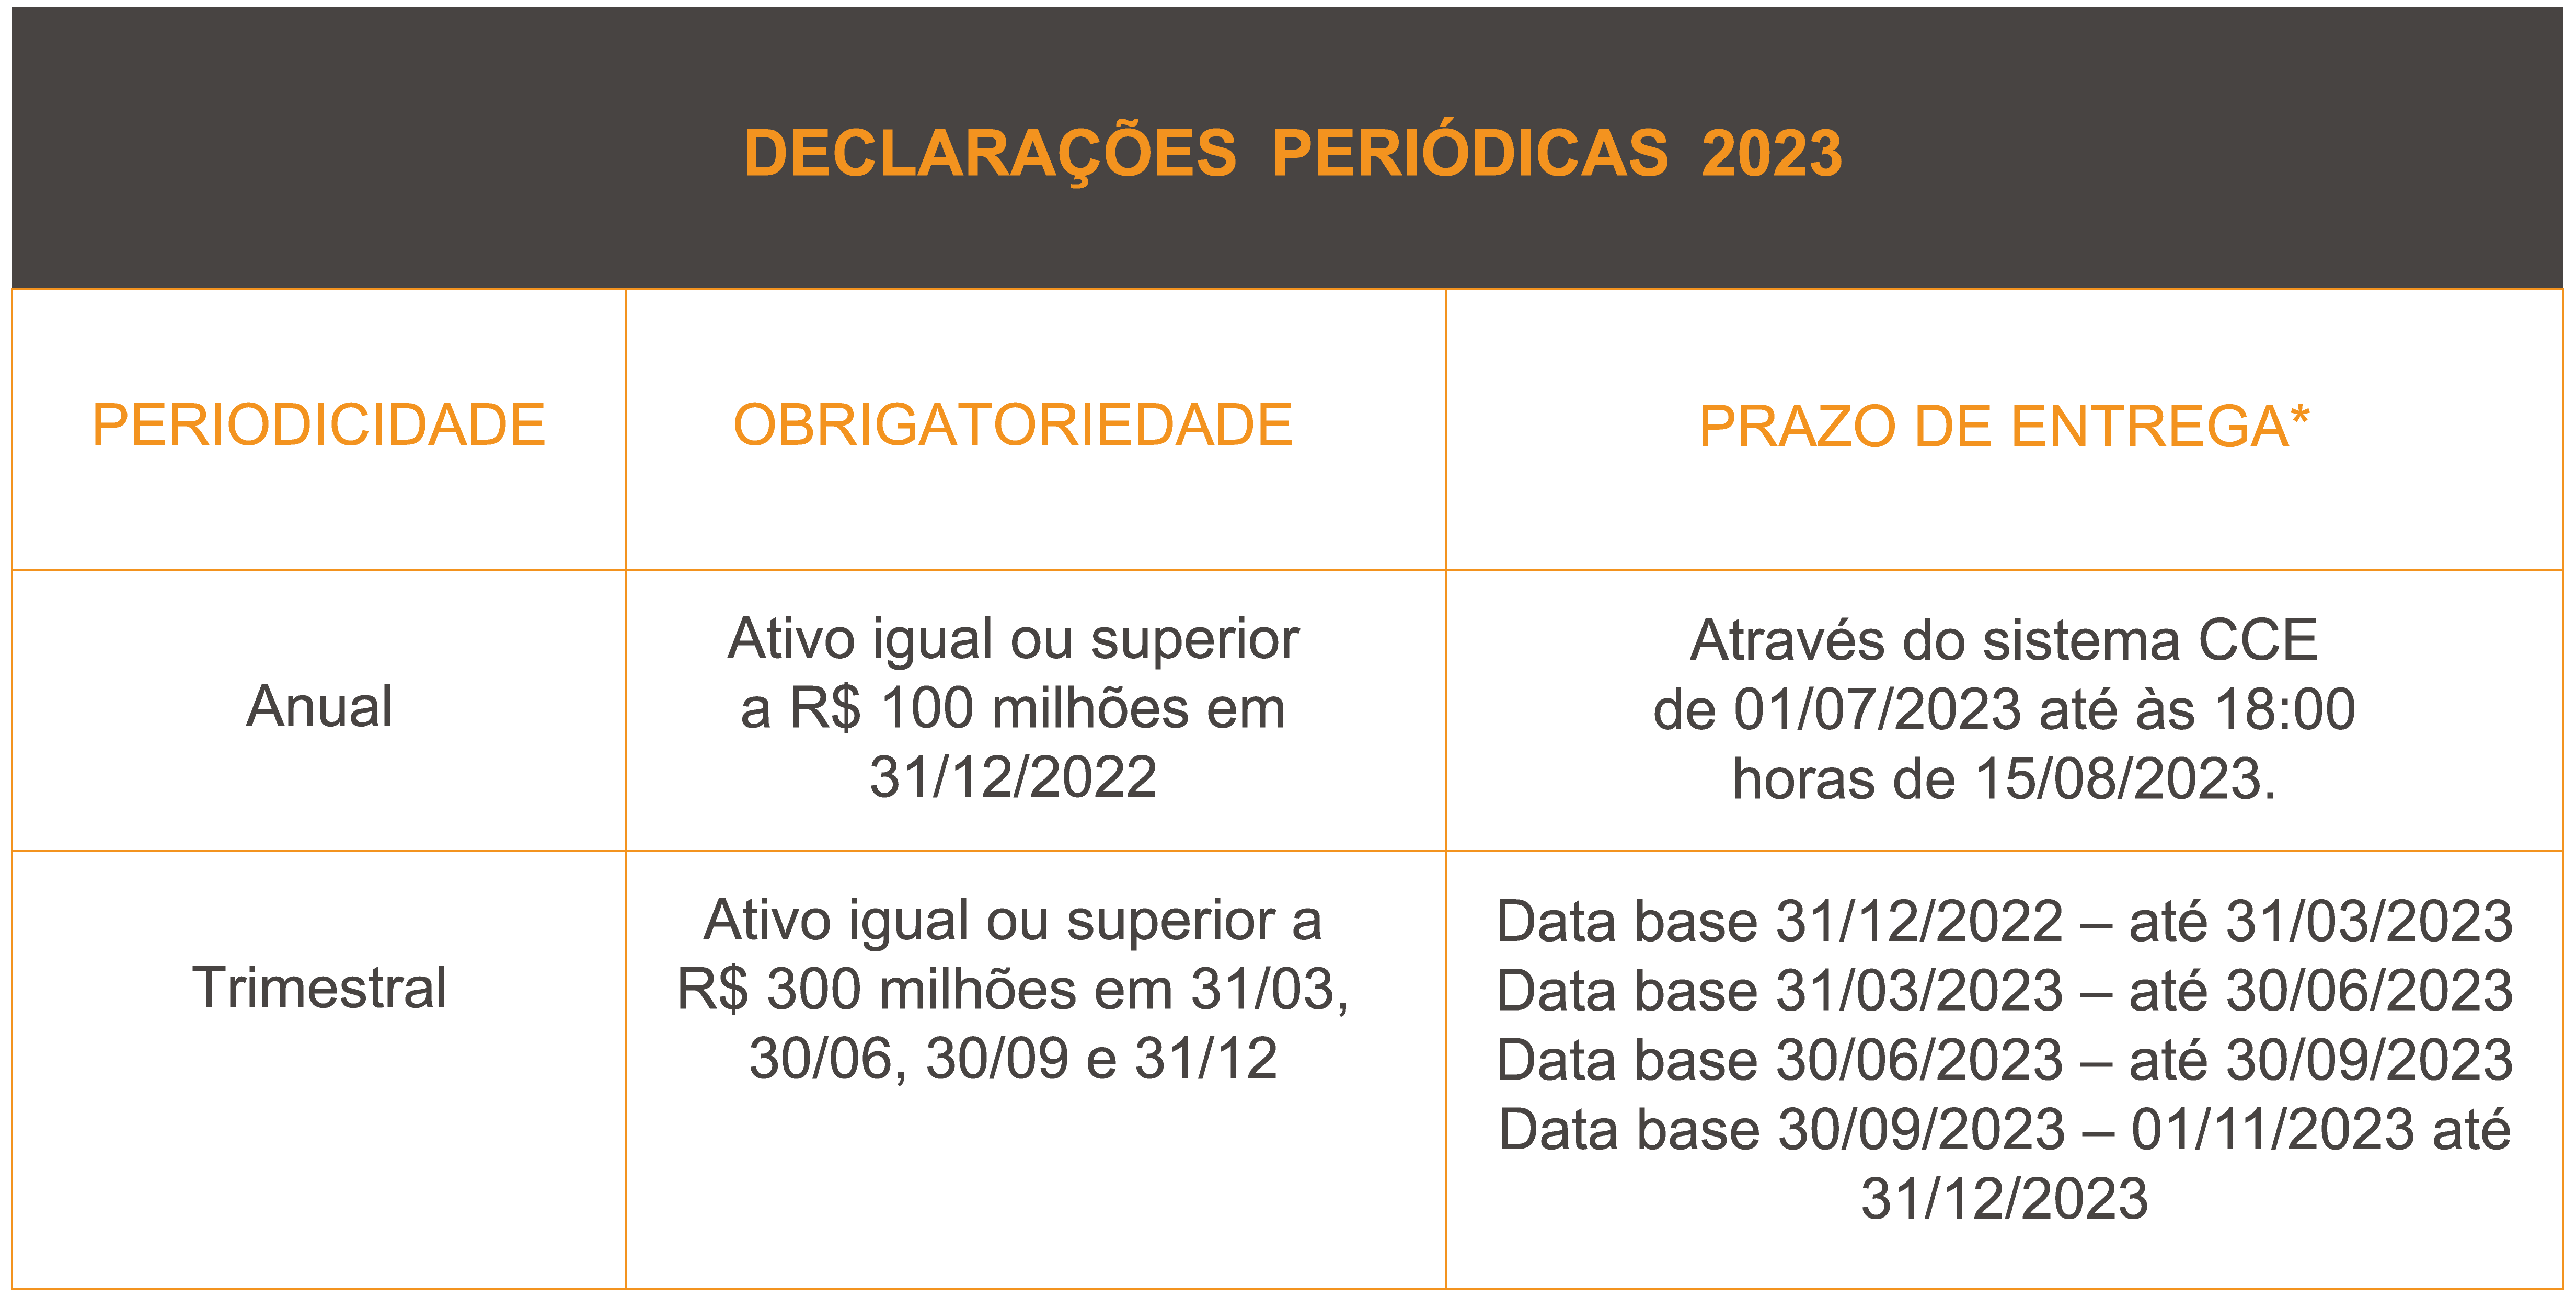
Houve alteração em relação ao piso declaratório para a atualização anual do SCE-IED (antigo RDE-IED). Antes, toda empresa com investimento estrangeiro era obrigada a realizar a atualização anual, e a partir de 31/12/2022, a atualização anual deve ser realizada apenas pelas empresas com ativo igual ou superior a R$ 100 milhões de reais, ficando as empresas com ativo menor que R$ 100 milhões de reais obrigadas a realizar apenas a declaração quinquenal.

Já para as empresas obrigadas a realizar a atualização periódica trimestral tiveram a obrigatoriedade mantida para empresas com ativo igual ou superior a R$ 300 milhões de reais na data base.

Abaixo, resumo com as declarações periódicas, obrigatoriedade e prazo de entrega para o exercício de 2023:
 

A não entrega ou atraso, e o fornecimento de informações incompletas, falsas ou incorretas sujeita os responsáveis a suspensão no sistema RDE-IED, impedindo a contratação de câmbio com natureza própria de investimento estrangeiro direto, e a aplicação de multa que pode chegar ao valor de R$ 250.000,00 (duzentos e cinquenta mil reais), conforme disposto nas Leis nº 12.286/21, 13.506/2017, e na Resolução BCB nº 131/21.

O Briganti Advogados se coloca à disposição para quaisquer esclarecimentos que se fizerem necessários sobre o tema, bem como para auxiliá-los na entrega das declarações periódicas ao Banco Central do Brasil.

Publicações relacionadas

ITBI em pauta: o que mudou nos principais julgamentos do STF e STJ

Os debates sobre ITBI ganharam força nos últimos meses, especialmente após novos entendimentos do STF e STJ em temas com impacto direto para empresas, holdings e operações envolvendo imóveis. No carrossel, trazemos um resumo claro e objetivo dos três julgamentos que estão moldando a tributação do ITBI no país: • Tema 1113 (STJ) – Valor declarado, valor venal e limites para a atuação dos Municípios. • Tema 796 (STF) – ITBI em integralização de capital e limites da imunidade. • Tema 1348 (STF) – Imunidade…

Quem decide por você quando você não pode decidir?

Você já pensou em quem tomaria decisões por você se estivesse incapacitado? No vídeo de hoje, a advogada Samantha Teresa Berad, Head da área de Family Office do Briganti Advogados, explica como funcionam as Diretivas Antecipadas de Vontade – também conhecidas como testamento vital. Esse instrumento tem ganhado espaço no planejamento patrimonial e sucessório por permitir que a pessoa registre, com antecedência, suas vontades em caso de interdição ou incapacidade civil. Entre os pontos abordados estão: • Escolha de tratamentos médicos e hospitais • Nomeação…

Novo Decreto Executivo impõe limites mais gravosos à dedução do IRPJ com vale-refeição

O Programa de Alimentação do Trabalhador tem como objetivo proporcionar uma melhora nas condições nutricionais e de saúde dos trabalhadores brasileiros, instituído pela Lei 6.321/76, que dispõe sobre a possibilidade de dedução do lucro tributável da empresa, para fins de imposto de renda, equivalente ao dobro das despesas realizadas no período a este título. Inicialmente, a Lei nº 6.321 estabeleceu um limite para a referida exclusão, limitando a 5% do lucro tributável do exercício, tendo sido alterado posteriormente pela Lei nº 9.532/1997 ao teto de…