
Fact-checking La sentencia del TSJ no grava las devoluciones del IRPF

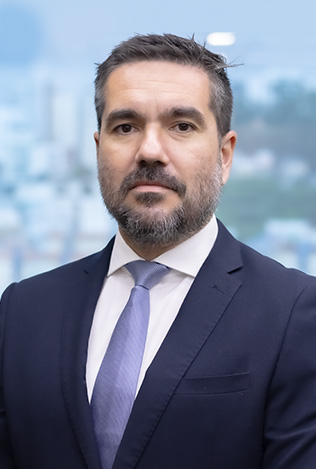
El coordinador Gustavo de Toledo Degelo comentó a Reuters la decisión del STJ que confirmó la aplicación del PIS y de la COFINS sobre los valores corregidos de impuestos devueltos a los contribuyentes.

«Ya era un entendimiento desfavorable al contribuyente y favorable al fisco que el STJ decidió unificar y uniformizar para no dejar dudas. El STJ mantuvo su entendimiento y ahora otros jueces deben aplicar esta decisión del STJ: el PIS y el Cofins se aplican sobre la parte Selic de las cantidades devueltas al contribuyente», dijo Degelo.

Lea el artículo completo y el comentario en https://www.reuters.com/fact-check/portugues/TQQDHGWQLBIIDL5YHVICLP7XC4-2024-06-27/
Publicaciones relacionadas

Una pareja mantiene una unión estable y uno de ellos recibe una herencia. En caso de separación, ¿entran estos bienes en la ecuación?

En un artículo para Correio Braziliense, la abogada Samantha Teresa Berard Jorge aclara que, en una unión estable sin contrato, las herencias no entran en la división de bienes, pero sus frutos pueden repartirse. «La herencia recibida durante la unión estable no entra en la división de bienes en caso de separación, siguiendo el régimen de comunión parcial, a menos que los bienes heredados se conviertan o sustituyan, siendo fundamental documentar estos cambios», explica Samantha. Consulte el artículo completo en https://www.correiobraziliense.com.br/direito-e-justica/2024/06/6876497-namoro-uniao-estavel-e-casamento-entenda-os-detalhes-e-diferencas.html

Tributación de utilidades y dividendos: cambio legislativo

En Brasil, la distribución de utilidades y dividendos no está sujeta al impuesto sobre la renta. En la práctica, las empresas gravan sus utilidades, por regla general, a la tasa del 34% (impuesto a la renta, su aporte adicional y social sobre las utilidades), pero su distribución no genera nueva tributación. La mencionada exención se origina con la promulgación de la Ley 9.249/95, que eximió la incidencia del impuesto sobre la distribución de utilidades calculada con base en los resultados calculados a partir de enero…

Herança digital: as redes sociais como patrimônio

En un artículo para ESTADÃO, Dandara Piani habla de la herencia digital y de las redes sociales como patrimonio, ya que los movimientos legislativos han intentado seguir el ritmo de la rápida evolución de la era digital, como el proyecto de reforma del Código Civil. «La era digital ha traído nuevos modelos de negocio y reconocimiento profesional, pero también plantea interrogantes sobre el destino de las redes sociales tras la muerte de las personas influyentes. Sin una regulación clara, el testamento puede ser crucial para…
Briganti

Resumen de privacidad

Esta web utiliza cookies para que podamos ofrecerte la mejor experiencia de usuario posible. La información de las cookies se almacena en tu navegador y realiza funciones tales como reconocerte cuando vuelves a nuestra web o ayudar a nuestro equipo a comprender qué secciones de la web encuentras más interesantes y útiles.